Pix terá novas regras: veja o que muda para conta-salário, fraudes e pagamentos recorrentes
Banco Central permitirá o Pix Automático em contas-salário e ampliará as obrigações dos bancos em casos de suspeita de fraude. Parte das mudanças começa em fevereiro de 2027.
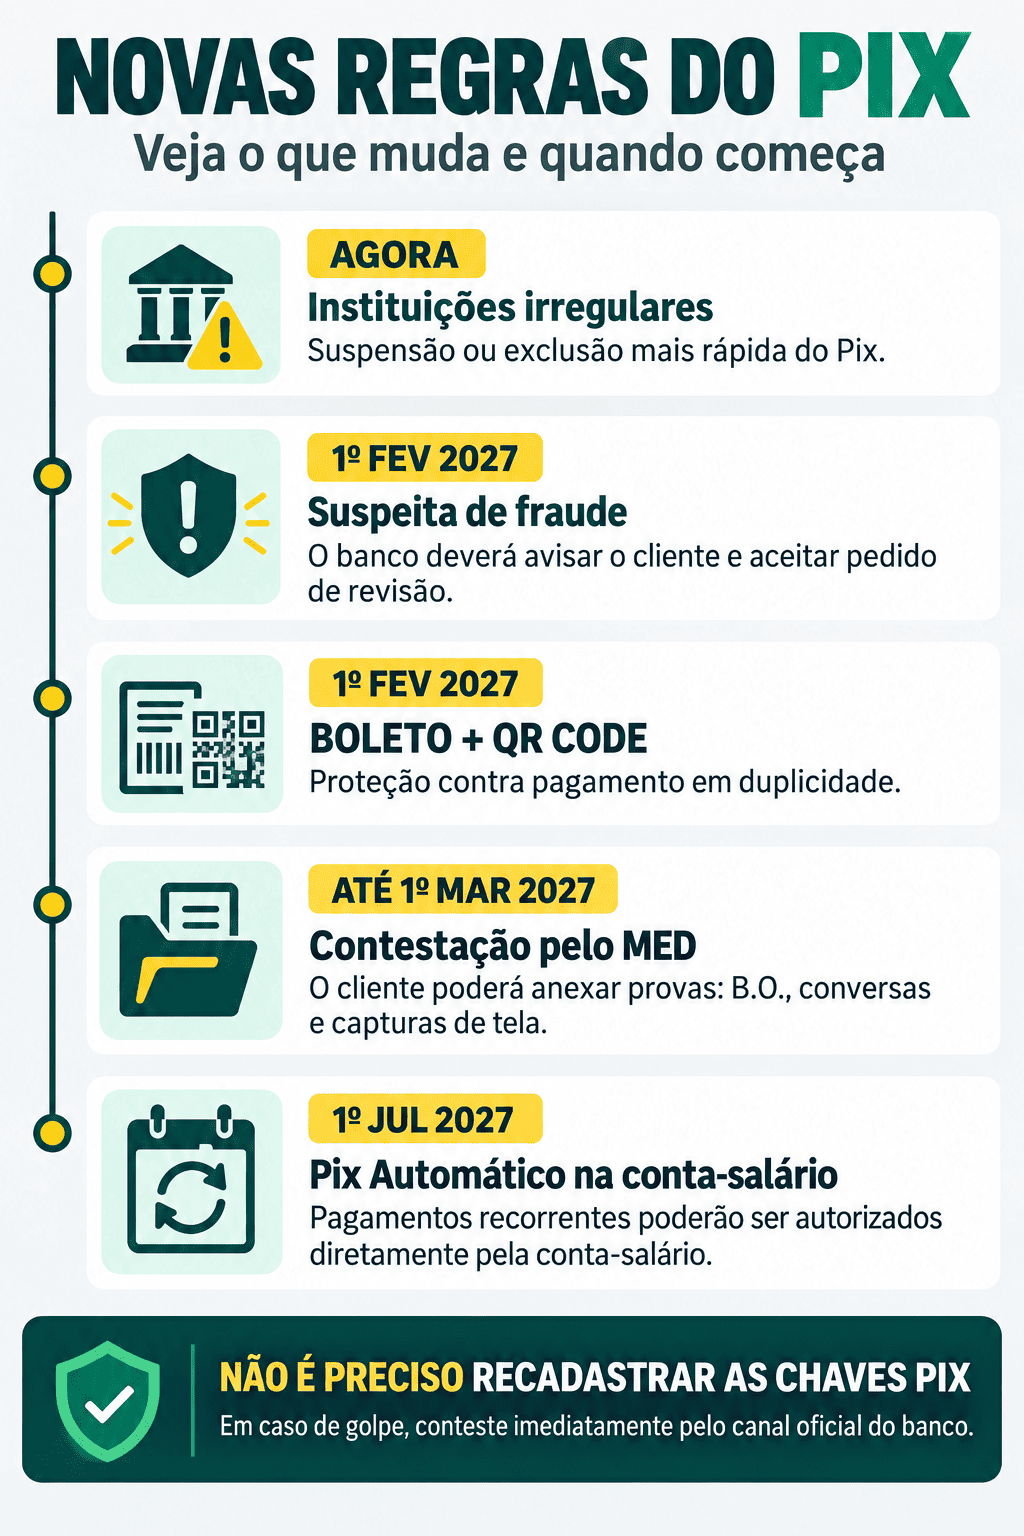
O Banco Central anunciou em 18 de setembro de 2026 novas regras para o Pix. As mudanças incluem o uso do Pix Automático em contas-salário a partir de julho de 2027, medidas contra fraudes, desligamento mais rápido de instituições irregulares e proteção contra pagamentos duplicados.
- Pix Automático será permitido em contas-salário a partir de 1º de julho de 2027.
- Bancos deverão avisar clientes sobre marcações de suspeita de fraude e aceitar pedidos de revisão.
- Cobranças com boleto e QR Code terão mecanismos para evitar pagamento em duplicidade.
O que muda no Pix da conta-salário?
A partir de 1º de julho de 2027, pessoas que recebem por conta-salário poderão autorizar pagamentos recorrentes por meio do Pix Automático. A modalidade poderá ser usada, por exemplo, para pagar mensalidades, assinaturas e contas de consumo.
A autorização será feita uma única vez. Depois disso, os pagamentos poderão ser realizados nas datas programadas, conforme as condições apresentadas ao cliente.
A mudança não transforma a conta-salário em uma conta corrente comum. Segundo as regras divulgadas, o Pix Automático será a única modalidade do Pix permitida para pagamentos feitos diretamente por esse tipo de conta.
O recebimento de outras transferências por Pix na conta-salário continuará proibido. As exceções serão valores enviados pelo Tesouro Nacional e recursos decorrentes de devoluções.
O que é uma conta-salário?
A conta-salário é aberta por iniciativa do empregador para o pagamento de salários, aposentadorias, pensões e benefícios semelhantes. Ela possui menos funcionalidades do que uma conta corrente tradicional.
O trabalhador pode solicitar a portabilidade do salário para outra instituição. Entretanto, enquanto o dinheiro permanecer na conta-salário, as formas de movimentação seguem as regras específicas desse tipo de conta.
Com a alteração, o cliente não precisará transferir o salário para outra conta apenas para autorizar determinados pagamentos recorrentes pelo Pix Automático. A liberação, porém, somente entrará em vigor em julho de 2027.
Como funcionará o Pix Automático?
O Pix Automático é voltado para cobranças periódicas. Ele funciona como uma alternativa ao débito automático, mas não exige que a empresa recebedora e o cliente mantenham contas no mesmo banco.
Antes da primeira cobrança, o usuário recebe uma solicitação com informações sobre o pagamento. Depois de conferir as condições, poderá autorizar as futuras transações pelo aplicativo da instituição financeira.
A modalidade pode ser utilizada em serviços como:
- contas de energia, água e telefone;
- mensalidades escolares;
- academias e clubes;
- serviços por assinatura;
- planos e cobranças periódicas;
- condomínios e outras despesas recorrentes.
O cliente poderá consultar as autorizações concedidas e cancelar aquelas que não desejar mais manter. A nova norma amplia o alcance desse serviço, mas não significa que qualquer transferência comum poderá ser realizada pela conta-salário.
O que muda no combate às fraudes?
As instituições financeiras terão mais responsabilidades quando registrarem uma fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais, o DICT, sistema que reúne os dados das chaves Pix.
A instituição responsável pela marcação deverá informar o cliente sobre o registro, indicar quando ele foi realizado e oferecer um canal para esclarecimentos ou pedido de revisão.
O banco ou instituição de pagamento terá prazo máximo de sete dias para responder ao pedido. Se a análise concluir que não existem elementos suficientes para manter a suspeita, a marcação deverá ser cancelada.
A obrigação de comunicar o usuário sobre essas marcações entra em vigor em 1º de fevereiro de 2027. A medida procura ampliar a transparência, pois uma marcação de fraude pode afetar o uso de chaves e a avaliação de risco feita pelas instituições.
Cliente poderá anexar provas ao contestar um Pix
Outro conjunto de mudanças anunciado pelo Banco Central estabelece que os aplicativos bancários deverão permitir o envio de informações e documentos durante a contestação de uma transferência fraudulenta.
O usuário poderá anexar provas como boletim de ocorrência, conversas e capturas de tela. A entrega desses documentos não será obrigatória, mas poderá ajudar os bancos a entender como o golpe aconteceu.
As instituições têm até 1º de março de 2027 para adaptar o procedimento do Mecanismo Especial de Devolução, conhecido como MED. As telas também deverão explicar de maneira mais clara os prazos, as limitações e as etapas do pedido.
Em quais casos o MED pode ser utilizado?
O MED foi criado para casos de fraude, golpe, coerção ou transação realizada sem autorização do titular. O mecanismo não garante que todo o dinheiro será recuperado, pois a devolução depende da análise das instituições e da existência de recursos nas contas envolvidas.
O procedimento não deve ser usado para:
- desacordo comercial entre comprador e vendedor;
- arrependimento depois de uma compra;
- transferência feita por engano para uma pessoa legítima;
- insatisfação com um produto ou serviço recebido;
- perdas voluntárias em apostas, jogos ou loterias.
O prazo para contestar uma transação pelo MED permanece em até 80 dias. A orientação é procurar o banco imediatamente após perceber o golpe, pois o dinheiro pode ser movimentado rapidamente para outras contas.
Comprovantes do Pix terão menos elementos externos
O Banco Central também proibiu a inclusão de propagandas, ofertas comerciais e hiperlinks nos comprovantes de pagamento. O objetivo é evitar que o documento seja usado para induzir o cliente a acessar páginas fraudulentas.
Os comprovantes deverão concentrar as informações da própria transação. Além disso, alterações nos dados de contatos salvos deverão ser comunicadas ao pagador.
No Pix Automático, o aplicativo também deverá apresentar com clareza o objeto do pagamento junto ao nome do recebedor. A informação ajuda o cliente a identificar qual serviço ou contrato está por trás da cobrança.
O que muda nos boletos com QR Code do Pix?
A partir de 1º de fevereiro de 2027, a cobrança híbrida, que reúne código de barras e QR Code do Pix no mesmo documento, terá regras específicas para impedir pagamentos duplicados.
Quando o boleto for pago pelo código de barras, o Pix Cobrança correspondente deverá ser cancelado. Da mesma forma, se o sistema identificar que o documento já foi quitado, uma nova tentativa de pagamento deverá ser rejeitada.
Se uma falha operacional permitir a liquidação duplicada, a instituição responsável deverá tomar as medidas necessárias para corrigir o problema com recursos próprios, protegendo o pagador e o recebedor.
A funcionalidade será facultativa para as instituições e poderá ser utilizada somente em determinadas cobranças com vencimento. Boletos de depósito, aporte e proposta não poderão usar esse modelo.
Instituições irregulares poderão ser retiradas imediatamente
O Banco Central também endureceu as regras para a entrada e permanência de instituições no Pix. Participantes punidos poderão ser desligados imediatamente após a comunicação da decisão definitiva. Anteriormente, o desligamento ocorria depois de um prazo de 30 dias.
Aprovações obtidas com informações falsas ou omissões relevantes poderão ser anuladas. Instituições em liquidação extrajudicial também serão suspensas imediatamente, embora exista a possibilidade de uma saída organizada para facilitar o saque dos recursos pelos clientes.
O regulador ainda poderá dispensar da participação obrigatória no Pix instituições com mais de 500 mil contas ativas quando as características dos clientes ou do modelo de negócio não justificarem o acesso ao sistema.
Quando cada regra começa a valer?
| Mudança | Início previsto | Efeito para o usuário |
|---|---|---|
| Regras mais rígidas para instituições participantes | Aplicação imediata, conforme cada disposição | Instituições irregulares poderão ser suspensas ou excluídas mais rapidamente |
| Aviso sobre marcação de fraude | 1º de fevereiro de 2027 | Cliente deverá ser informado e poderá pedir revisão |
| Novas regras para cobrança híbrida | 1º de fevereiro de 2027 | Maior proteção contra pagamento duplicado |
| Aprimoramentos na contestação pelo MED | Até 1º de março de 2027 | Envio de provas e orientações mais claras no aplicativo |
| Pix Automático em conta-salário | 1º de julho de 2027 | Pagamento de despesas recorrentes diretamente pela conta-salário |
O usuário precisa fazer alguma coisa agora?
Não é necessário cadastrar novamente as chaves Pix ou comparecer a uma agência por causa das novas regras. As instituições financeiras deverão adaptar seus sistemas dentro dos prazos definidos.
Quem utiliza o Pix deve continuar conferindo o nome e os dados do destinatário antes de confirmar uma transferência. Em caso de golpe, a vítima deve contestar a operação imediatamente pelo aplicativo ou canal oficial do banco e registrar um boletim de ocorrência.
Mensagens recebidas por ligação, WhatsApp ou redes sociais não devem ser tratadas como confirmação de bloqueio ou fraude. O usuário deve encerrar o contato e procurar o banco diretamente pelo aplicativo oficial, telefone impresso no cartão ou endereço eletrônico da instituição.
Perguntas frequentes
Já é possível fazer Pix comum pela conta-salário?
Não. A nova autorização valerá para o Pix Automático a partir de julho de 2027. Outras transferências Pix continuarão restritas, salvo as exceções previstas pelo Banco Central.
O Pix Automático retira dinheiro sem autorização?
Não. O cliente precisa autorizar previamente a cobrança recorrente e poderá consultar ou cancelar as autorizações no aplicativo da instituição financeira.
As chaves Pix precisarão ser recadastradas?
Não. As mudanças anunciadas não exigem um recadastramento geral das chaves Pix.
O banco é obrigado a devolver um Pix feito em golpe?
Não automaticamente. O banco deverá analisar a contestação pelo MED. A devolução dependerá da confirmação da fraude e da disponibilidade de recursos nas contas envolvidas.
Fontes consultadas
- Banco Central — informações oficiais sobre o Pix
- Banco Central — funcionamento do Mecanismo Especial de Devolução
- Folha de S.Paulo — Pix Automático em conta-salário e novas regras para instituições
- UOL Economia — mudanças para conta-salário, cobrança híbrida e combate a fraudes
- Folha de S.Paulo — novas regras para contestação de transações fraudulentas
Nota editorial: matéria verificada em 18 de setembro de 2026. As mudanças possuem datas diferentes de entrada em vigor e dependem da adaptação dos sistemas das instituições financeiras. O texto será atualizado caso o Banco Central altere os prazos ou publique novas orientações.
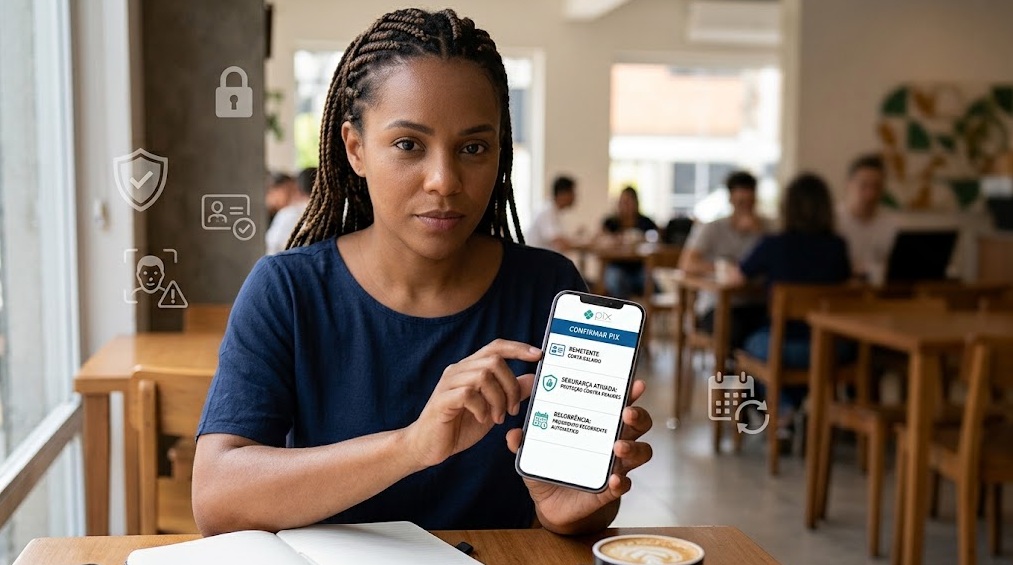
Nota sobre a imagem: a imagem principal é uma ilustração editorial do Notícias Negócio e não representa o aplicativo de uma instituição financeira específica.