Governo estuda comprar dívidas de até R$ 15 mil: entenda a proposta e quem poderia ser beneficiado
Plano ainda está em fase preliminar e teria como foco débitos antigos de famílias, especialmente os contraídos entre 2020 e 2022. Não existe inscrição aberta nem garantia de perdão das dívidas.
O governo federal estuda usar recursos do Tesouro Nacional para comprar dívidas antigas de consumidores que hoje estão nas carteiras dos bancos. A proposta considera débitos de até R$ 15 mil, principalmente os contraídos entre 2020 e 2022, mas ainda não foi aprovada nem transformada em programa oficial.
- A proposta está em fase de estudo e não há cadastro ou inscrição disponível.
- O foco inicial seriam dívidas de até R$ 15 mil contraídas entre 2020 e 2022.
- A compra pelo governo não significa necessariamente que todas as dívidas serão perdoadas.
O governo vai pagar as dívidas das pessoas?
Ainda não existe um programa aprovado para o governo pagar as dívidas da população. O que existe é uma discussão preliminar dentro da equipe econômica sobre a possibilidade de o Tesouro Nacional comprar dos bancos carteiras de crédito consideradas difíceis de recuperar.
Essas carteiras reúnem empréstimos, contas e outros débitos que estão atrasados há bastante tempo. Como os bancos consideram pequena a chance de receber o valor integral, essas dívidas podem ser vendidas por uma quantia muito menor do que o saldo registrado originalmente.
Após a compra, o governo poderia seguir dois caminhos: cobrar do consumidor uma parte da dívida em condições facilitadas ou considerar o débito quitado. Esse ponto ainda não foi decidido.
Quais dívidas poderiam entrar no programa?
As premissas discutidas até agora indicam que o programa poderia alcançar dívidas de até R$ 15 mil contraídas entre 2020 e 2022. Esse período foi escolhido porque compreende os anos mais críticos da pandemia, quando muitas famílias perderam renda e acumularam contas atrasadas.
O valor de R$ 15 mil seria o limite da dívida que poderia entrar no programa, e não uma quantia em dinheiro entregue ao consumidor. Também não significa que todo devedor receberia R$ 15 mil do governo.
Ainda não foi informado quais tipos de débito seriam aceitos. A definição poderá incluir empréstimos, cartão de crédito, contas de consumo ou outras obrigações, mas isso dependerá das regras que eventualmente forem publicadas.
Quem poderia ser beneficiado?
A equipe econômica avalia atender um público semelhante ao do Desenrola Brasil, com prioridade para famílias de menor renda e consumidores com dívidas antigas que não conseguiram participar ou concluir uma renegociação anterior.
Entretanto, o governo ainda não confirmou os critérios de renda, a necessidade de inscrição no Cadastro Único, as instituições participantes ou a situação que o consumidor precisaria ter nos cadastros de inadimplentes.
Com base apenas nas informações disponíveis, os possíveis beneficiários seriam consumidores que:
- tenham dívidas antigas com baixa possibilidade de recuperação pelos bancos;
- possuam débitos de até R$ 15 mil;
- tenham contraído as dívidas entre 2020 e 2022;
- se enquadrem nos critérios de renda que ainda serão definidos;
- tenham dívidas incluídas nas carteiras negociadas com o governo.
O simples fato de uma pessoa ter uma dívida inferior a R$ 15 mil não garante sua participação. O banco credor também precisaria incluir aquele contrato na carteira negociada, além de o consumidor cumprir as futuras exigências do programa.
Como funcionaria a compra das dívidas?
A proposta prevê a realização de um leilão no qual os bancos ofereceriam descontos para vender suas carteiras de dívidas antigas. O objetivo mencionado pela equipe econômica seria alcançar um deságio de até 95%.
Deságio é a diferença entre o valor nominal da dívida e o preço efetivamente pago por ela. Quanto menor for a expectativa de recebimento, maior tende a ser o desconto oferecido pelo credor.
Em um exemplo meramente ilustrativo, uma dívida nominal de R$ 15 mil adquirida com desconto de 95% custaria R$ 750 ao comprador. Isso não significa que todas as dívidas terão esse desconto, pois o preço dependeria do leilão, do risco e das condições de cada carteira.
| Valor original da dívida | Desconto hipotético | Preço hipotético da compra |
|---|---|---|
| R$ 2.000 | 95% | R$ 100 |
| R$ 5.000 | 95% | R$ 250 |
| R$ 10.000 | 95% | R$ 500 |
| R$ 15.000 | 95% | R$ 750 |
Os valores da tabela servem somente para explicar o cálculo. Não representam condições aprovadas, descontos garantidos ou uma oferta disponível aos consumidores.
A dívida seria perdoada?
Ainda não há uma resposta definitiva. O ministro da Fazenda, Dario Durigan, confirmou que o Tesouro poderia comprar as dívidas com grande desconto, mas explicou que o Estado ainda precisaria decidir o que faria depois.
Uma possibilidade seria o governo assumir a posição do banco e oferecer ao consumidor uma renegociação com desconto. Outra seria considerar a dívida quitada, retirando a obrigação de pagamento.
Portanto, dizer neste momento que o governo já decidiu perdoar as dívidas seria incorreto. A quitação completa é apenas uma das possibilidades discutidas.
Quem pagaria a conta?
A proposta considera o uso de recursos do Tesouro Nacional. Na prática, a compra seria feita com dinheiro público previsto no Orçamento, ainda que os bancos oferecessem grandes descontos.
Caso o governo comprasse a dívida e posteriormente desistisse de cobrar o consumidor, a operação teria impacto nas contas públicas. Isso acontece porque o Tesouro deixaria de possuir um ativo que poderia ser recuperado.
A equipe econômica afirma que o alto deságio seria necessário para reduzir esse custo. Mesmo assim, o programa precisaria ter uma estimativa de impacto, fonte de recursos e compatibilidade com as regras fiscais.
A medida também ajudaria os bancos?
Sim. A venda das carteiras permitiria que as instituições recebessem algum valor por dívidas consideradas difíceis de recuperar. Também ajudaria a retirar esses créditos problemáticos de seus balanços.
O governo argumenta que a redução do estoque de inadimplência poderia facilitar a retomada da concessão de crédito. Por outro lado, a utilização de dinheiro público para comprar débitos privados exigiria regras transparentes para impedir que o risco assumido pelos bancos fosse simplesmente transferido para os contribuintes.
Entre os pontos que ainda precisariam ser esclarecidos estão a seleção das carteiras, o preço máximo que o governo aceitaria pagar, os critérios para beneficiar consumidores e os controles contra fraudes.
Qual seria o papel da Emgea?
Uma possibilidade mencionada nas discussões é utilizar a Empresa Gestora de Ativos, a Emgea, para executar o programa. A estatal federal é vinculada ao Ministério da Fazenda e trabalha com a gestão de ativos e créditos problemáticos.
A Emgea foi criada em 2001 para administrar parte de uma carteira imobiliária da Caixa Econômica Federal com elevada inadimplência. Por isso, teria experiência para avaliar e administrar esse tipo de operação.
Apesar dessa possibilidade, a participação da estatal não foi confirmada oficialmente. Segundo a apuração publicada pela Folha de S.Paulo, a forma de operação ainda não havia sido definida.
Quando o programa poderia começar?
Não há uma data oficial. Durigan afirmou em entrevista publicada em 18 de setembro que não haveria tempo para colocar o plano em funcionamento ainda em 2026. Segundo ele, a ideia seria apresentada ao presidente Luiz Inácio Lula da Silva e poderia se tornar uma proposta para um eventual novo mandato.
Como 2026 é ano eleitoral e a execução dependeria de orçamento, leilão e regras próprias, o início do programa não está garantido. Sua implantação também dependerá da decisão do próximo governo e das autorizações legais e fiscais necessárias.
Reportagem da Folha apontou que interlocutores discutiam uma possível implementação rápida, mas a declaração pública do ministro indica que a efetivação ficaria para o começo de 2027, caso a proposta avance.
Dívidas com mais de cinco anos deixam de existir?
Não necessariamente. Depois de cinco anos, a informação negativa não pode continuar nos cadastros de proteção ao crédito por causa daquele débito. Isso, porém, não significa que a dívida seja automaticamente apagada.
A obrigação pode continuar registrada internamente pelo credor e ainda ser objeto de tentativa de negociação, respeitados os limites legais. O consumidor também não pode ser constrangido, ameaçado ou exposto ao ridículo durante uma cobrança.
A situação jurídica pode variar de acordo com o contrato e com o prazo de prescrição aplicável. Em caso de dúvida sobre uma cobrança antiga, o consumidor pode procurar o Procon ou orientação jurídica.
O que o consumidor deve fazer agora?
- Não pague taxas para supostamente entrar no programa, pois não existe inscrição aberta.
- Desconfie de mensagens que prometam perdão imediato da dívida ou dinheiro liberado pelo governo.
- Consulte suas dívidas diretamente com o banco, credor ou serviço oficial de proteção ao crédito.
- Guarde contratos, comprovantes de pagamento e propostas de renegociação.
- Não deixe de cumprir um acordo atual esperando que a futura proposta quite a dívida.
- Acompanhe os canais oficiais do Ministério da Fazenda antes de fornecer dados pessoais.
Perguntas frequentes
Já existe cadastro para o governo comprar minha dívida?
Não. Até 18 de setembro de 2026, não havia site, aplicativo, calendário ou inscrição oficial para a proposta.
Quem deve R$ 15 mil terá a dívida perdoada?
Não há essa garantia. O limite de R$ 15 mil faz parte das premissas em estudo, mas os critérios ainda não foram definidos e o perdão da dívida é somente uma das possibilidades discutidas.
O governo entregará R$ 15 mil ao consumidor?
Não. A proposta prevê a possível compra da dívida diretamente dos bancos, com desconto. O consumidor não receberia esse valor em dinheiro.
Quem participou do Desenrola poderia participar novamente?
Ainda não está definido. O governo avalia atender um público semelhante ao do Desenrola, mas as condições de participação não foram publicadas.
Vale a pena parar de pagar uma dívida e esperar o programa?
Não. A proposta pode ser modificada ou nem sequer ser implantada. Interromper pagamentos pode gerar juros, multas, perda de acordos e restrições de crédito.
Fontes consultadas
Nota editorial: matéria apurada e verificada em 18 de setembro de 2026. A proposta ainda está em fase preliminar e não possui texto oficial, orçamento definido, critérios finais ou inscrições abertas. As condições poderão mudar ou o programa poderá não ser implementado.
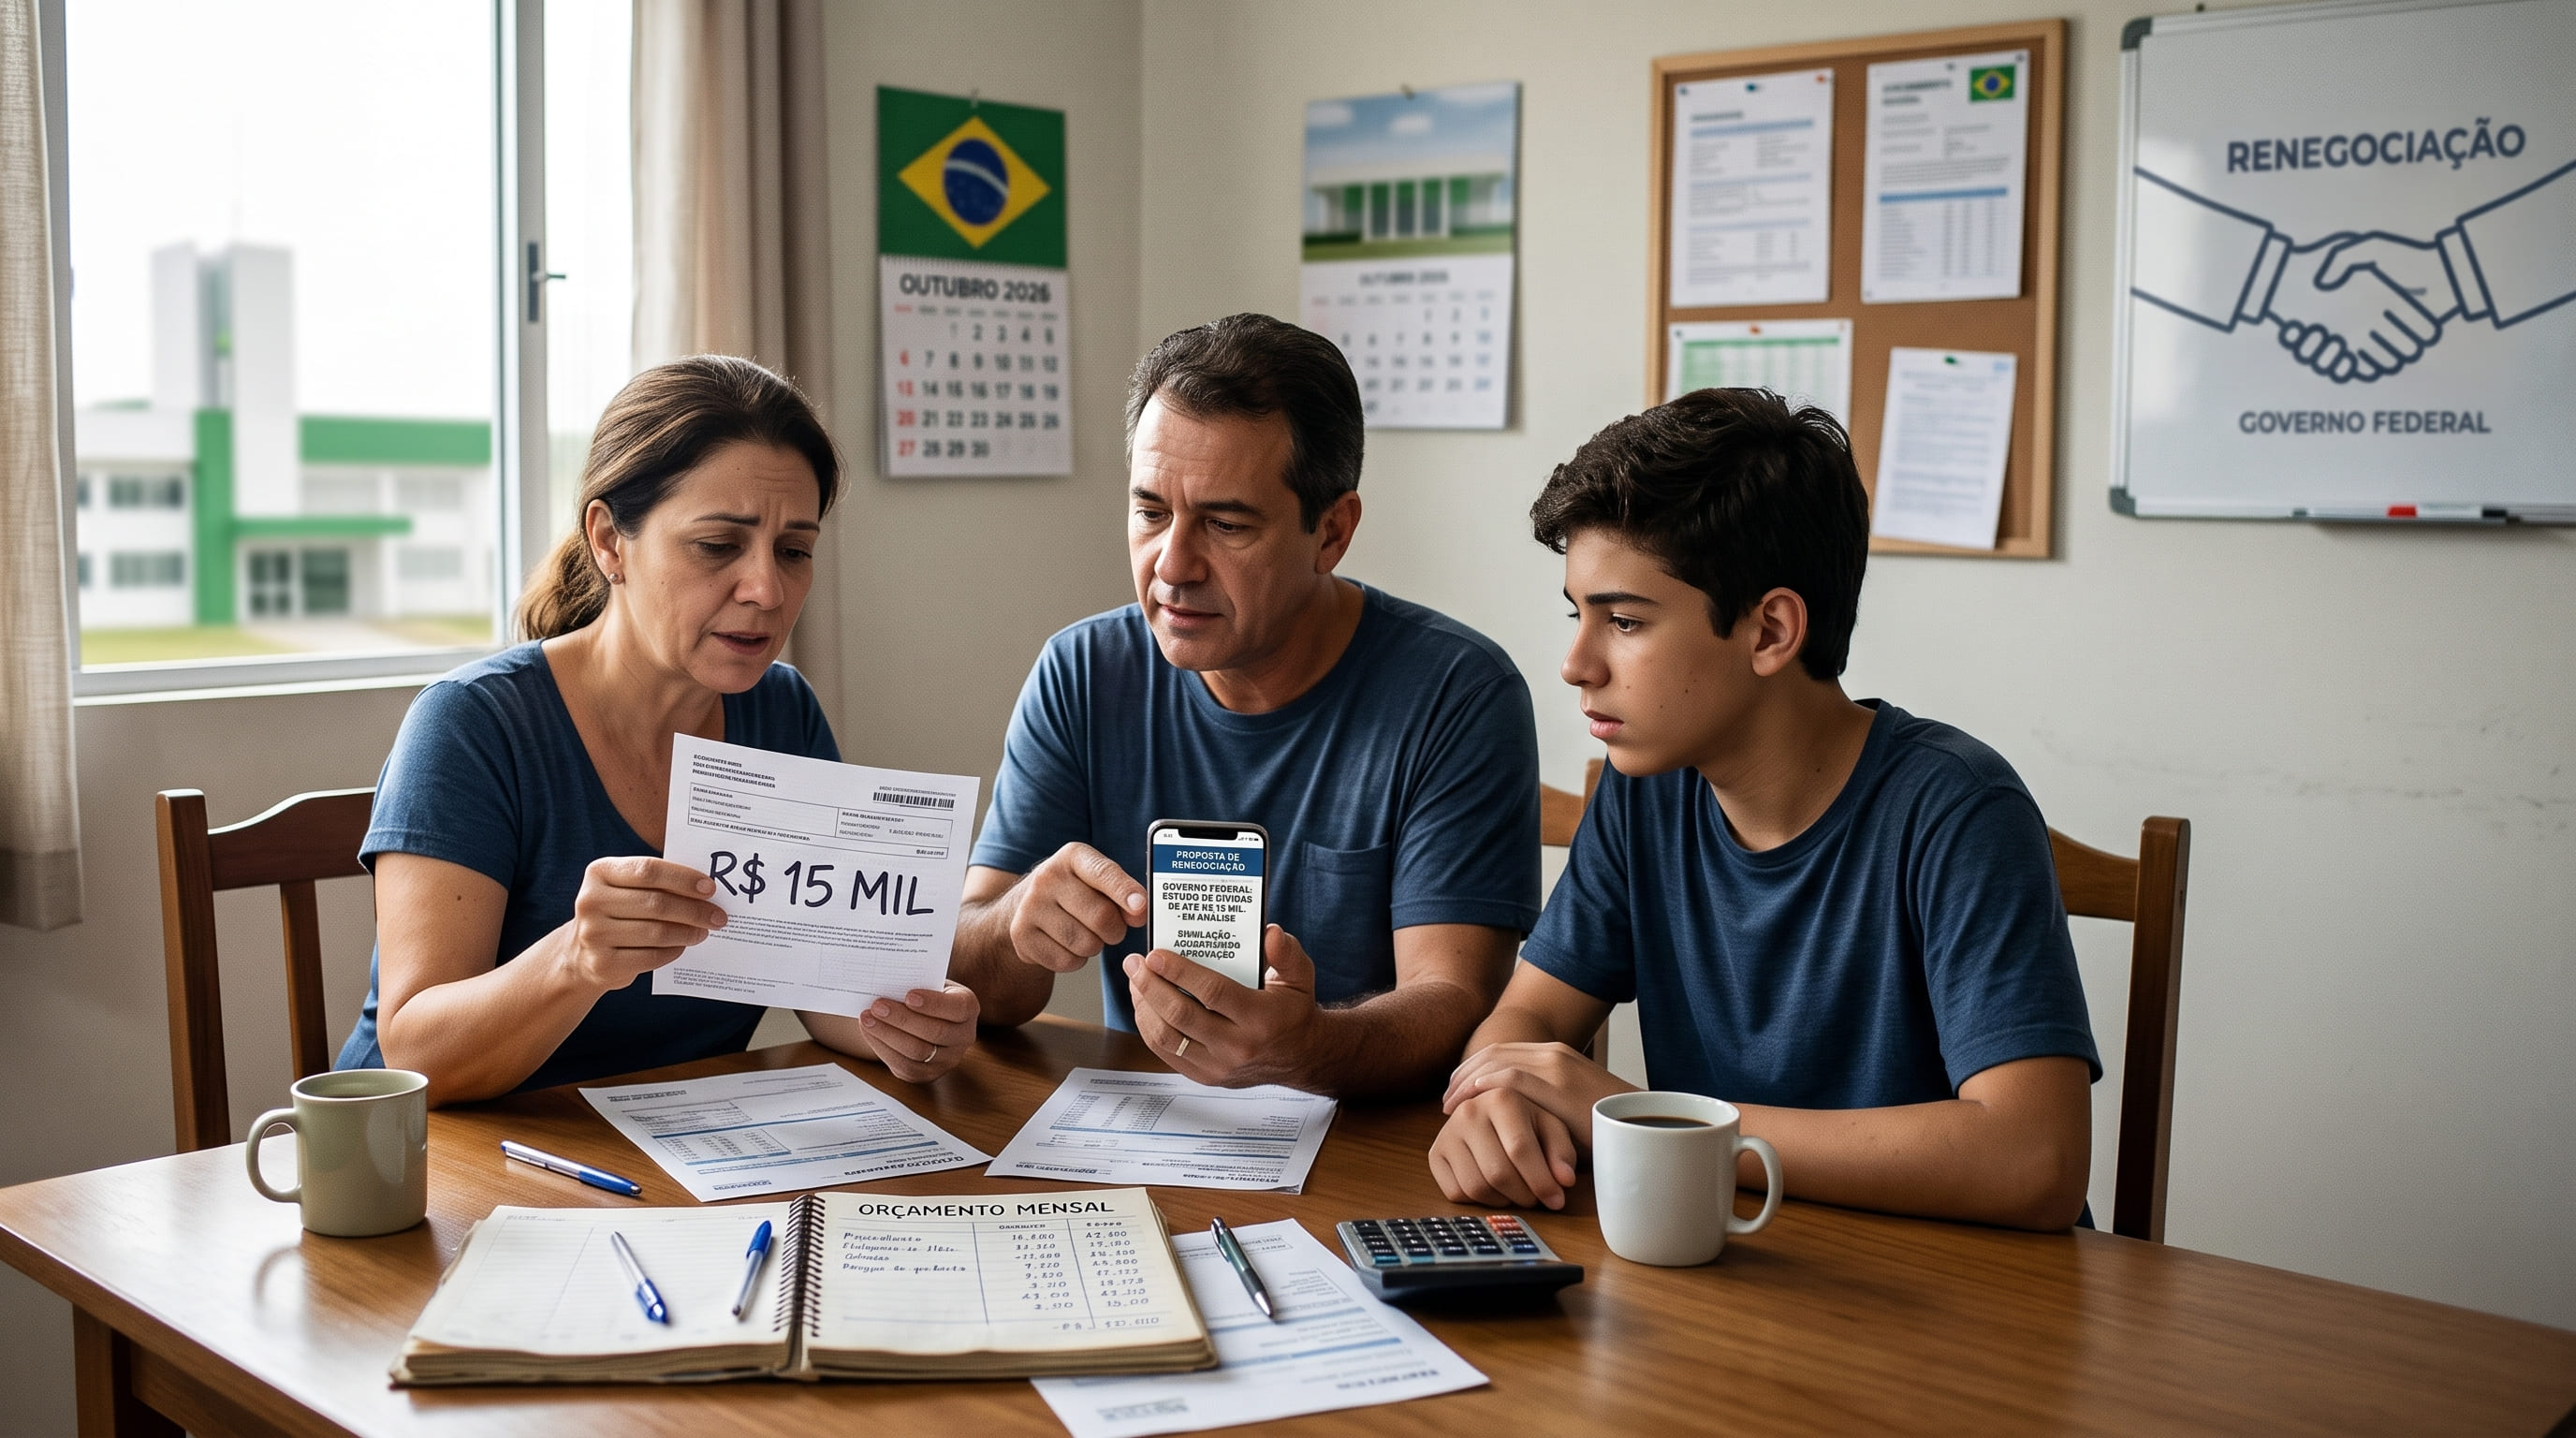
Nota sobre a imagem: a imagem principal é uma ilustração editorial do Notícias Negócio. Ela não representa uma família beneficiada nem comprova a existência de um programa já aprovado.